
Proteção veicular ou seguro? O que mudou com a nova lei e o que perguntar antes de assinar
Muito comum no Nordeste, a proteção veicular passou a ser fiscalizada pela SUSEP. Entenda a diferença para o seguro e o que conferir antes de escolher.

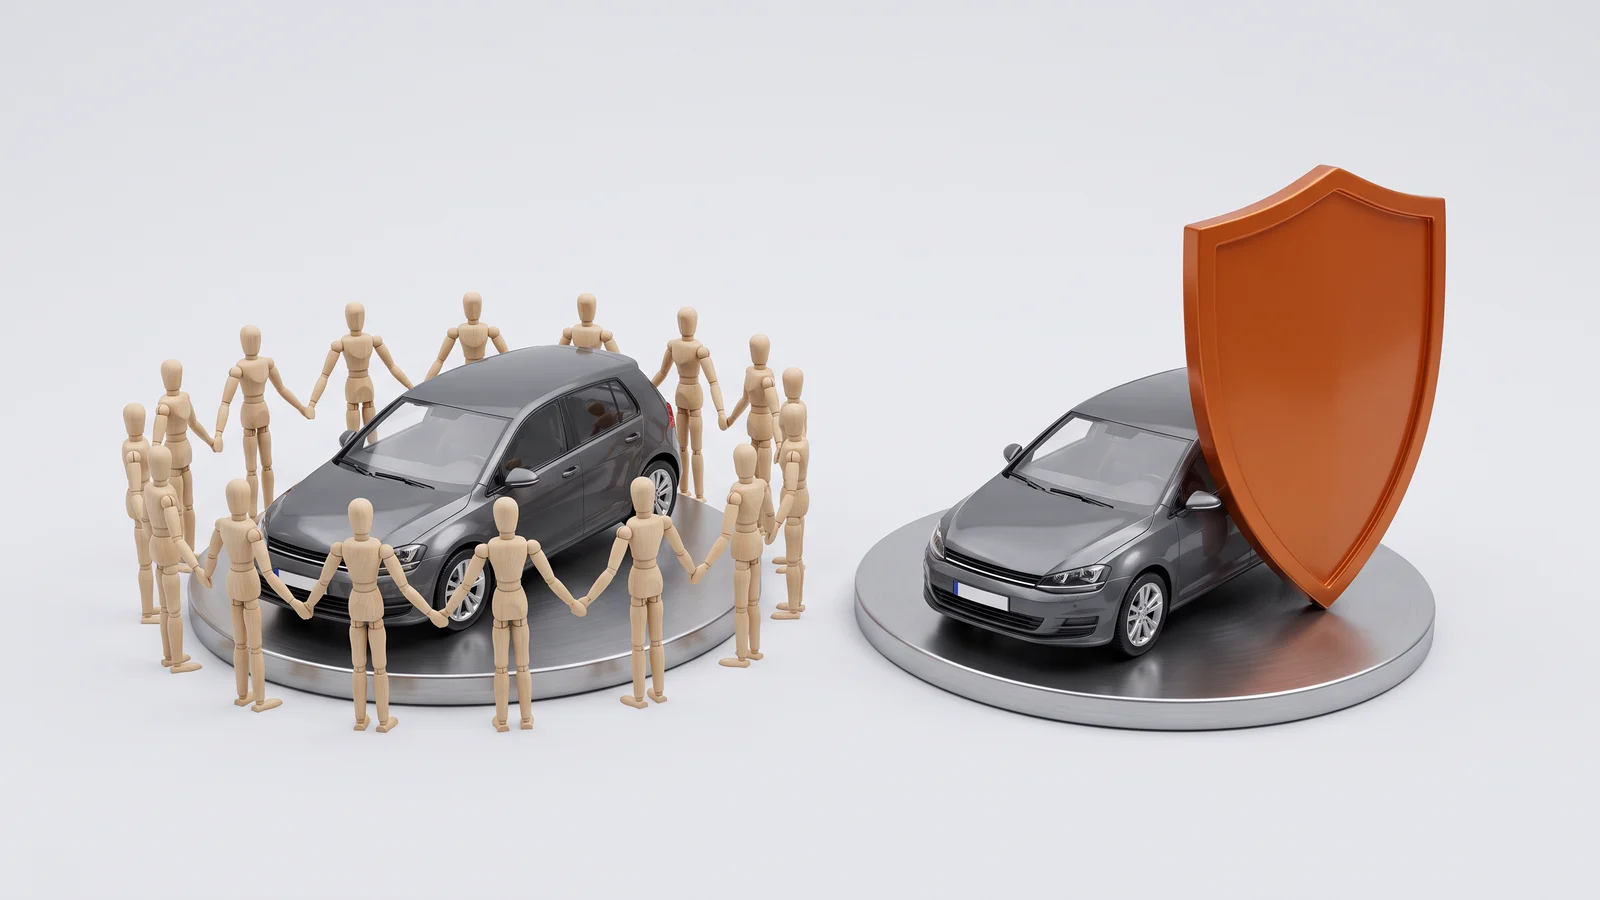
No Nordeste, quase todo mundo conhece alguém que tem o carro ou a moto numa associação de proteção veicular. A mensalidade costuma ser menor que a do seguro, e a adesão é rápida. Durante anos, porém, essas associações funcionaram sem regra própria e sem um órgão que as fiscalizasse.
Isso mudou, e vale entender o que mudou antes de decidir onde colocar o seu veículo.
O que diz a nova lei
A Lei Complementar 213, de 2025, reconheceu a atividade e colocou as associações sob a supervisão da SUSEP, o mesmo órgão que fiscaliza as seguradoras. Elas passaram a ser chamadas de associações de proteção patrimonial mutualista e a ter cadastro obrigatório.
Segundo a SUSEP, 2.217 associações concluíram esse cadastro. A primeira consequência prática para o consumidor: agora existe a quem reclamar.
Como funciona cada um
Na proteção veicular, os associados dividem entre si os prejuízos do grupo. Todo mês, o que foi gasto com roubos, batidas e despesas é rateado. Por isso a mensalidade pode variar, e as regras estão no regulamento da associação.
No seguro, você contrata com uma seguradora, que assume o risco em troca de um preço fechado. As coberturas, os limites e os prazos estão na apólice, e a seguradora é obrigada a manter reservas para pagar as indenizações.
Nenhum dos dois é proibido. São contratos diferentes, com garantias diferentes.
O que perguntar antes de entrar numa associação
- Ela está cadastrada na SUSEP? É a primeira conferência, e hoje é possível fazer.
- A mensalidade é fixa ou muda com o rateio? Peça o histórico dos últimos meses.
- O que o regulamento cobre, e o que deixa de fora? Terceiros, vidros, carro reserva e guincho variam muito.
- Qual é o prazo para pagar a indenização? E o que acontece se o caixa do mês não for suficiente?
- Como é a cota de participação? É o equivalente à franquia, e pode ser alta.
Quando o seguro compensa
O seguro costuma compensar para quem quer saber exatamente quanto vai pagar no ano, precisa de um limite alto para danos a terceiros ou não pode ficar sem carro.
E o preço nem sempre é a barreira que parece. Há seguros só de roubo e furto, seguros com franquia maior e condições por perfil que aproximam bastante os valores. Explicamos uma dessas escolhas no post sobre a franquia do seguro auto.
Dica da CG: compare a proposta do seguro com o regulamento da associação item por item, e não só pela mensalidade. O que não está escrito não está coberto.
Como a CG ajuda
Nós trabalhamos com seguradoras e comparamos as propostas em mais de 12 delas. Se você tem proteção veicular hoje e quer saber quanto custaria o seguro para o seu veículo, peça uma cotação: é gratuita, sem compromisso, e a decisão continua sendo sua.